Soluções / Consórcio
Soluções de crédito · Consórcio

Construa patrimônio sem pagar juros por ele

No consórcio, você forma um capital com aportes mensais previsíveis e recebe uma carta de crédito que vale como compra à vista. Serve tanto para investir quanto para conquistar o imóvel ou o veículo que você planeja.

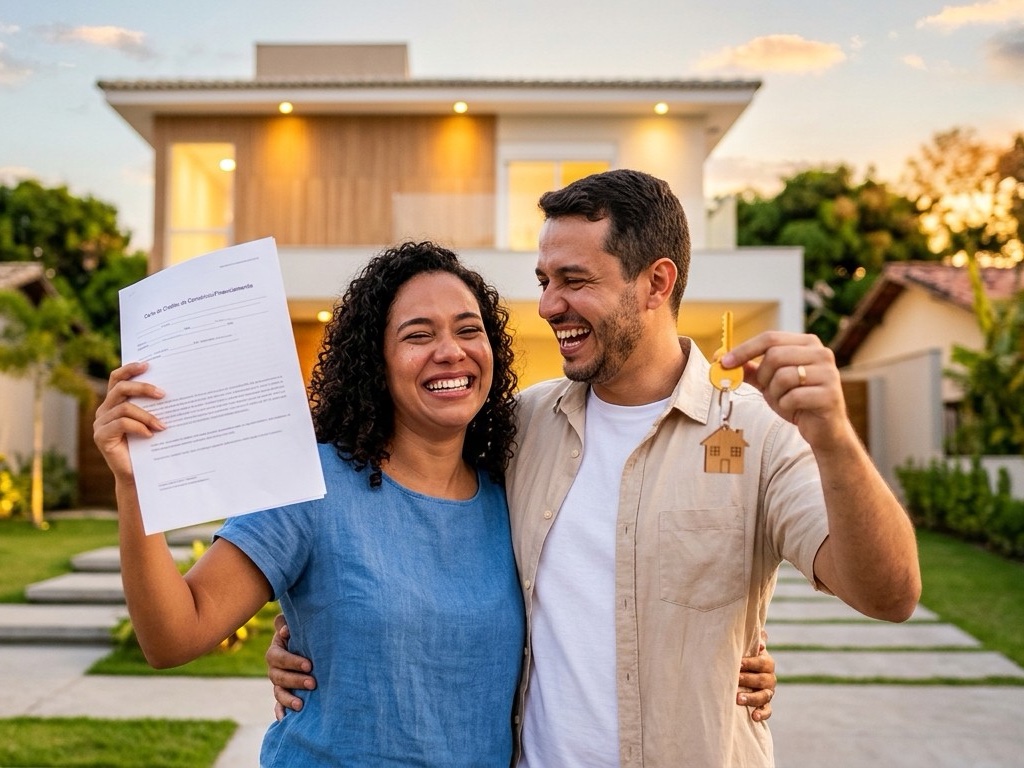
Casal sorrindo e se abraçando em frente à casa nova, com a carta de crédito e a chave nas mãos
0% De juros. O custo é a taxa de administração, informada em contrato.
À vista A carta contemplada tem o mesmo poder de negociação do dinheiro à vista.
Sem entrada Você começa pelo aporte mensal, sem precisar de um valor inicial alto.
Corrigida O crédito é atualizado ao longo do plano para não perder poder de compra.
O que é

Uma compra coletiva, com regra clara e prazo definido

Um grupo de pessoas com o mesmo objetivo se reúne sob administração de uma empresa autorizada pelo Banco Central. Todos aportam mensalmente e, a cada assembleia, participantes são contemplados por sorteio ou por lance até que todos recebam sua carta de crédito.

Não existe banco emprestando dinheiro, e por isso não há juros. O que existe é um valor de administração pelo serviço de gerir o grupo, mais o fundo de reserva previsto em contrato.

Administradoras autorizadas e fiscalizadas pelo Banco Central Recursos do grupo mantidos em conta própria e auditada Regras de contemplação e custos definidos antes da adesão
Nosso papel

Consultoria antes, durante e depois da adesão

A diferença de resultado entre dois contratos iguais está na estratégia: escolha do grupo, prazo, momento do lance e destino da carta. É nesse ponto que atuamos.

Análise do seu objetivo antes de indicar qualquer plano Leitura do regulamento do grupo junto com você Acompanhamento das assembleias e da estratégia de lance
Modalidades

Para que a carta de crédito pode ser usada

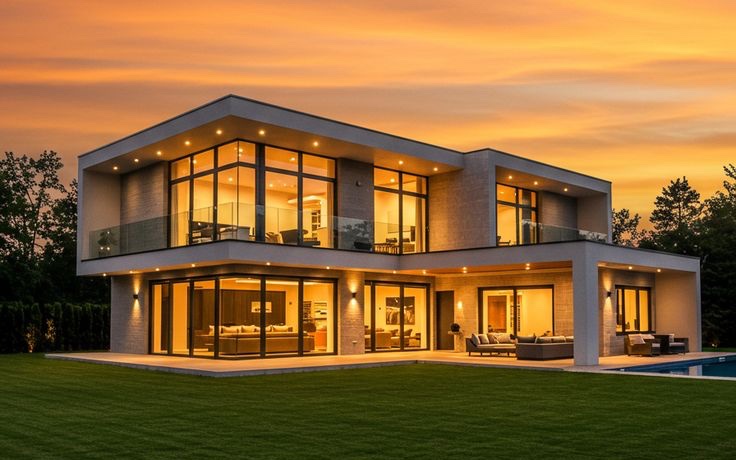
Casa moderna de dois andares iluminada ao entardecer
Imóvel

Residencial, comercial, terreno ou construção

A frente principal da Monetizze. Serve para morar, para gerar renda de aluguel, para construir ou para reposicionar um imóvel que você já tem por outro de maior valor.

Simular carta de imóvel →
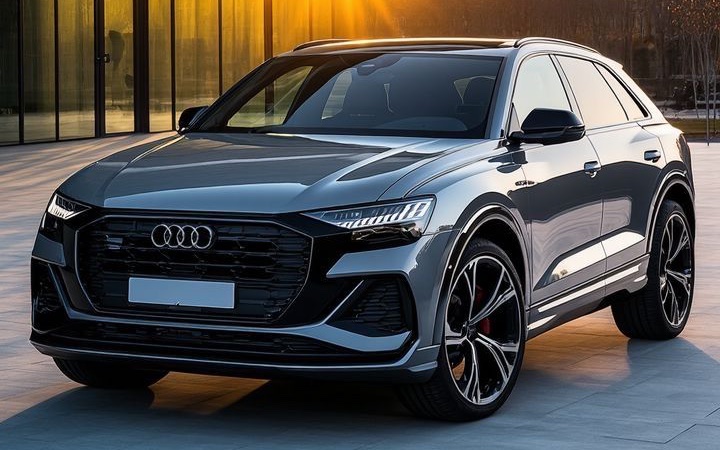
SUV cinza em frente a um prédio moderno ao pôr do sol
Veículo

Carro, moto ou veículo de trabalho

Prazos mais curtos e parcelas menores que as de imóvel. Uma alternativa planejada à troca financiada, com a vantagem de negociar como pagamento à vista.

Simular carta de veículo →
Duas estratégias

O mesmo contrato, dois objetivos diferentes

Antes de escolher valor e prazo, é preciso definir para que a carta vai servir. Essa decisão muda tudo no desenho do plano.

Estratégia patrimonial

Consórcio como investimento

Formar capital com disciplina mensal e usar a carta contemplada para gerar renda ou ampliar patrimônio. O foco aqui é o uso do crédito, não a posse imediata do bem.

Imóvel de renda comprado com poder de negociação à vista Reposicionamento de um bem por outro de maior valor Formação de capital sem exposição a juros
Aquisição planejada

Consórcio para conquistar o bem

Quando não há pressa, o consórcio entrega o mesmo objetivo do financiamento sem o peso dos juros, com parcela que cabe no orçamento desde o primeiro mês.

Casa própria, terreno ou obra planejada Troca de veículo sem entrada alta Possibilidade de antecipar a contemplação via lance
Como funciona

Da adesão ao uso do crédito

01

Definição do plano

Escolhemos juntos o valor da carta, o prazo e o grupo, a partir do seu objetivo e da parcela que caiba no seu orçamento.

02

Assembleias mensais

A cada mês o grupo se reúne. É nesse momento que ocorrem os sorteios e a apuração dos lances ofertados.

03

Contemplação

Vem por sorteio ou por lance. Quem quer antecipar trabalha a estratégia de lance, o ponto em que a consultoria pesa mais.

04

Uso do crédito

Com a carta liberada, você compra à vista, investe ou reposiciona patrimônio, conforme o plano traçado na adesão.

Sobre o lance

O lance é uma antecipação, não um custo extra

Ao ofertar um lance, você antecipa parte do que já pagaria. Se contemplado, esse valor abate parcelas ou reduz o saldo, e o restante do plano segue conforme o contrato.

Lance livre Valor definido por você Lance fixo Percentual pré-definido Lance embutido Abatido da própria carta Sorteio Sem lance, a cada assembleia

As modalidades de lance disponíveis, os percentuais e as regras de apuração variam conforme a administradora e o regulamento de cada grupo.

Comparativo

Consórcio ou financiamento?

Não existe resposta única. O financiamento entrega o bem hoje; o consórcio entrega um custo menor em troca de tempo. A escolha depende da sua urgência.

Consórcio Custo do crédito Taxa de administração Entrada Não exigida Acesso ao bem Na contemplação Poder de compra À vista Antecipação Por lance Indicado para Quem planeja
Financiamento Custo do crédito Juros + taxas Entrada Em regra, exigida Acesso ao bem Imediato Poder de compra Financiado Antecipação Amortização Indicado para Quem tem urgência

Comparativo de natureza educativa. Condições, taxas, prazos e regras variam conforme a administradora, a instituição financeira e o perfil do contratante, e são apresentados em proposta formal antes de qualquer contratação.

Simulador

Uma estimativa para começar a conversa

Escolha o valor da carta para ver a parcela estimada, com 50% da parcela. O número exato depende da administradora e do grupo, e vem na proposta formal.

Objetivo
Parcela estimada por mês
Objetivo
Receber proposta detalhada →

Valores de referência do plano com 50% da parcela. Estimativa educativa, que não constitui oferta, proposta de crédito ou promessa de rentabilidade.

Dúvidas frequentes

O que costumam nos perguntar

Ficou alguma dúvida que não está aqui? Fale com um consultor, sem compromisso.

Tirar minhas dúvidas →

Não. Consórcio não é renda fixa e não garante rentabilidade. É um mecanismo de compra programada que, usado com estratégia, permite formar capital sem juros e adquirir um bem com poder de compra à vista.

Na contemplação, que pode ocorrer por sorteio, a qualquer assembleia, ou por lance, quando você antecipa parte do plano. Não há data garantida: por isso definimos a estratégia já na adesão, de acordo com a sua expectativa de prazo.

A taxa de administração, que remunera a gestão do grupo, e o fundo de reserva, quando previsto. Ambos são informados em contrato antes da adesão. Pode haver também seguro, conforme o regulamento.

Dentro da mesma categoria, em regra sim: uma carta de imóvel pode ser usada para comprar, construir ou reformar, conforme as regras da administradora. A conferência do regulamento faz parte da nossa consultoria.

Existem caminhos previstos em contrato, como a transferência da cota a outra pessoa ou o encerramento com devolução conforme o regulamento do grupo. As condições e os prazos variam, e explicamos cada um antes da adesão.

Próximo passo

Vamos desenhar o plano a partir do seu objetivo

Uma conversa sem compromisso para entender o que você quer construir e qual carta faz sentido.

Falar no WhatsApp →
Monetizze Investimentos Consórcio, home equity, planos de saúde e seguros. Crédito, patrimônio e proteção em um só atendimento.
Contato WhatsApp

Este site possui caráter informativo e não constitui oferta de consórcio. Condições, taxas, prazos e regras de contemplação são definidos pelas administradoras parceiras, autorizadas pelo Banco Central, e apresentados em proposta formal. Consórcio não é investimento de renda fixa nem garante rentabilidade.

© 2026 Monetizze Investimentos